
Neuer Bereich bietet exklusive Leistungen und besonderen Service
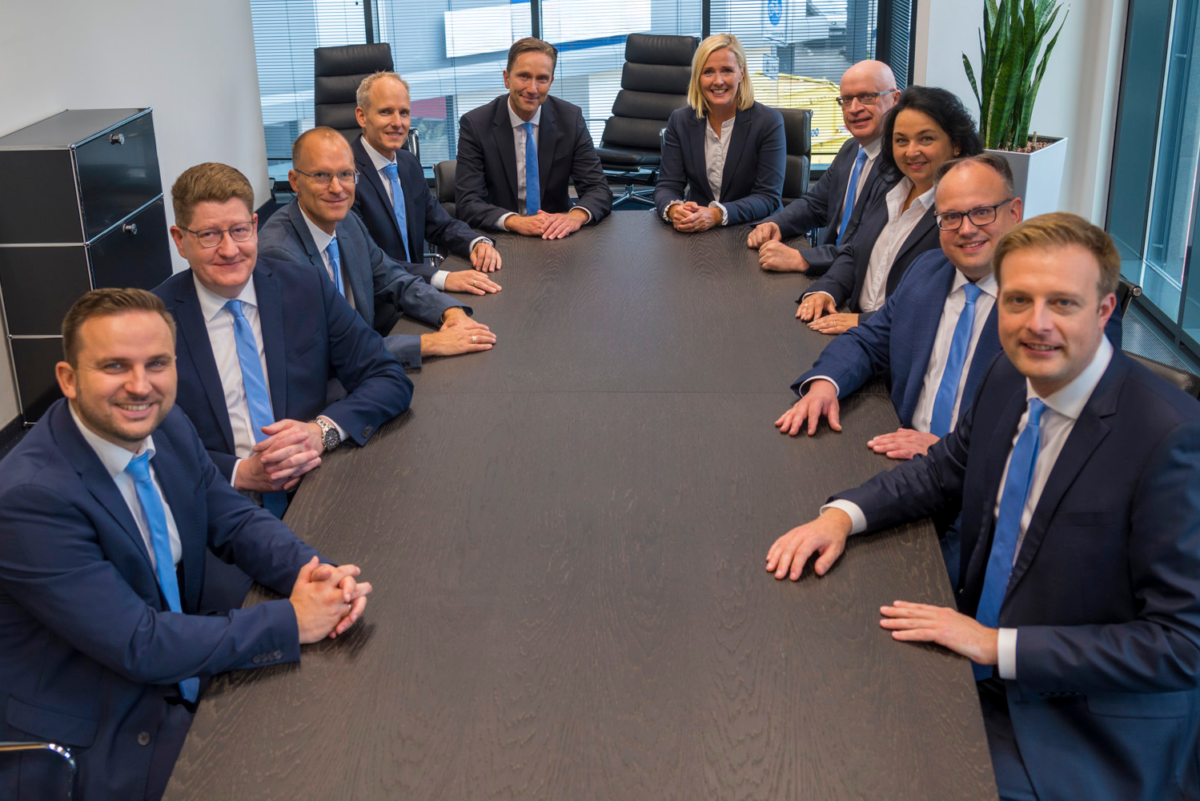 Die Kolleginnen und Kollegen des Private Bankings, v. l.: Roger Schajor, Matthias Birke, Thomas Schulz, Philipp Krede, Mike Booken, Rita Mohr, Bert Leupolt, Annette Hetzel, Matthias Koch, Fabian Müller
Private Banking der KD-Bank
Die Bank für Kirche und Diakonie stellt sich im Privatkundengeschäft neu auf und bietet zum Jahreswechsel erstmals Private-Banking-Dienstleistungen an: Im Interview sprechen die Verantwortlichen Mike Booken und Rita Mohr über Kundenerwartungen, die neue Struktur im Privatkundengeschäft und die Besonderheiten, die die Kirchenbank im Private Banking bietet.
Warum gründet die Bank für Kirche und Diakonie einen Private-Banking-Bereich?
Mike Booken: Gemeinsam mit im Private-Banking- Geschäft aktiven Genossenschaftsbanken hat die DZ Privatbank Erwartungen und Anforderungen der Private-Banking-Kunden in einer Studie wissenschaftlich untersucht. Das Ziel lautete, die Ansprüche und Erwartungen der Kundinnen und Kunden besser zu verstehen. Die Erkenntnisse dieser Studie haben wir in der strategischen Neuausrichtung unseres Privatkundengeschäftes berücksichtigt.
„Mit unserem Private-Banking-Angebot möchten
wir unseren Kundinnen und Kunden die
Möglichkeit geben, ihre finanziellen Ziele noch
besser und schneller zu erreichen und ihre
Vermögenswerte optimal zu verwalten. Wir
bieten passgenaue Lösungen und kompetente
Ansprechpartner und Ansprechpartnerinnen,
die auf die spezifischen Bedürfnisse eingehen.
Durch die Einführung unseres
Private-Banking-Angebotes können wir
exklusive Dienstleistungen anbieten, die die
persönliche Lebenssituation unserer Kundschaft
berücksichtigen.“
Mike Booken
Welche Erkenntnisse waren das?
Rita Mohr: Vieles war uns aus den Gesprächen mit unseren vermögenden Kunden bekannt. Die Studie hat unsere Wahrnehmung bestätigt: Vermögende Kunden wünschen sich zunehmend mehr Services, die über die reine Kapitalanlage- und Wertpapierberatung hinausgehen. Sie wünschen sich eine professionelle Unterstützung, da finanzielle und vermögensbezogene Entscheidungen anspruchsvoll und extrem zeitaufwendig sind. Oftmals besteht der Wunsch nach einer engen Zusammenarbeit mit einer Vertrauensperson, die in der Lage ist, eine ganzheitliche und auf die speziellen Bedürfnisse zugeschnittene Betreuung anzubieten. Beispielsweise spielen komplexe Nachfolge- oder Nachlassthemen eine immer größere Rolle in unseren Beratungsgesprächen.
Mike Booken: Wir möchten genau diese Wünsche erfüllen und bauen dazu unser Leistungsspektrum aus. Die Basis dafür bildet unsere Kompetenz im Bereich der Kapitalanlage und Wertpapierberatung. Allerdings sprechen wir in der Beratung längst nicht mehr nur darüber, wie eine zielgerichtete Verteilung des Vermögens aussehen kann oder welcher Fonds zu welchen Anlagebedarf passt. Die Fragestellungen sind mit Blick auf Kundinnen und Kunden, die Immobilienvermögen verwalten oder einen unternehmerischen Hintergrund haben, deutlich weitreichender geworden. Wir werden daher unsere Dienstleistungen um Themen wie das Immobilien- und Generationenmanagement sowie die Begleitung von privaten Stiftungsinitiativen schrittweise erweitern. Unser oberstes Ziel ist dabei immer, bedarfsorientierte Dienstleistungsangebote zu unterbreiten und an den Stellen gemeinsam mit unseren Kundinnen und Kunden in die Tiefe zu gehen, wo es notwendig ist.
Im Ergebnis richten wir unser Geschäftsmodell noch stärker an den individuellen Kundenbedürfnissen aus. Das ist eine gute Voraussetzung, unseren Kunden einen Nutzen zu stiften, und hilft uns, im Wettbewerb stärker wahrgenommen zu werden.
Herr Booken hat es angesprochen: Beim Private Banking geht es nicht nur darum, Vermögen anzulegen und zu optimieren, sondern auch bestmöglich an die nächste Generation zu übertragen. Frau Mohr, welche Trends und konkreten Leistungen sehen Sie?
Rita Mohr: Bei vermögenden Kundinnen und Kunden ist die Frage des Vermögensübertrages auf die nächste Generation von großer Bedeutung. Anspruchsvoll werden die Fragestellungen bei größeren Vermögenswerten, mehreren Familienangehörigen oder komplexen Konstellationen. Darauf stellen wir uns als Bank künftig noch stärker ein. Mit einem erweiterten Beratungsangebot im Generationenmanagement wollen wir unsere Kundschaft künftig frühzeitiger und systematischer begleiten. Die Vorsorge, die Absicherung und der generationenübergreifende Vermögenserhalt stehen dabei im Mittelpunkt. Im Optimalfall bleibt nicht nur das Vermögen, sondern auch die Verbindung zur Hausbank über Generationen erhalten; so erleben wir es auch heute schon in vielen Fällen. Zur Umsetzung dieses hohen Anspruches werden wir unsere Mitarbeitenden künftig noch themenbezogener ausbilden und in unterstützende Technik investieren.
Womit möchte sich die Bank für Kirche und Diakonie von anderen Anbietern zukünftig stärker abheben?
Mike Booken: Als Kirchenbank verfügen wir in der Bankenlandschaft über ein besonderes Werteverständnis und Geschäftsmodell. Beide Elemente unterscheiden uns von vielen Wettbewerbern. Wir sind eine Genossenschaft mit christlichen Wurzeln. Privatpersonen, die unsere christlichen Werte teilen, fühlen sich von unserem Geschäftsmodell angesprochen. Zudem gibt es für unser Beratungsteam keine Verkaufsanreize in Form von persönlichen Absatzzielen oder Erfolgsvergütungen. Das ist in der Finanzbranche nicht selbstverständlich. Wir sind davon überzeugt, dass wir noch sehr viel mehr Potenzial haben, mit unserem Wertegerüst und nachhaltigem Geschäftsmodell im neuen Private Banking zu punkten.
Inwiefern können private Kundinnen und Kunden von den Erfahrungen der KD-Bank mit ihren institutionellen Kunden aus Kirche und Diakonie profitieren?
Rita Mohr: Durch unsere langjährige Zusammenarbeit mit institutionellen Kunden verfügen wir über eine hohe Expertise am Kapitalmarkt und über ein großes Netzwerk im Finanzumfeld genauso wie im kirchlich-sozialen Bereich. Wir sind Pioniere im Sektor der ethisch-nachhaltigen Geldanlagen und geben diese Expertise gern weiter. Als genossenschaftliche Bank zielen wir nicht auf die Maximierung unserer Rendite. Auch in der Beratung und Betreuung unserer privaten Kundinnen und Kunden stehen langfristige Partnerschaften und eine Werteorientierung im Vordergrund.
Wie sieht dann die zukünftige Struktur im Private Banking aus?
Mike Booken: Wir bauen zwei eng kooperierende Bereiche unter dem Dach Private Banking mit bedarfsorientierten und zeitgemäßen Leistungsportfolios auf. Die Kolleginnen und Kollegen der Vermögensbetreuung beraten in der Regel Kundinnen und Kunden ab einem Anlagevermögen in Höhe von etwa 100.000 Euro. Bei komplexeren Vermögensstrukturen oder besonders hohen Vermögenswerten können die Kundinnen und Kunden das Leistungsangebot des Vermögensmanagements nutzen.
Wagen wir einen Blick in die Zukunft: Welche Ziele haben Sie sich gesetzt?
Mike Booken: Ich betrachte die Neuausrichtung als Grundlage für die Weiterentwicklung unseres gehobenen Privatkundengeschäftes. Wir werden laufend in Mitarbeiterqualifizierung investieren und die Personalstärke dem geplanten Wachstumspfad schrittweise anpassen. So schaffen wir die Grundlage für einen erkennbaren Mehrwert, den Kundinnen und Kunden zu Recht aus einer Private-Banking-Perspektive für sich erwarten dürfen. Natürlich begleiten uns auch ökonomische Überlegungen. Es gilt, die Ertragsbasis der Bank zu stärken, um Kundinnen und Kunden, den Mitgliedern und unseren Eigentümern auch zukünftig ein solider, beständiger und verlässlicher Partner zu sein.
Rita Mohr: Außerdem können wir die Bank noch bekannter machen und unsere besondere Expertise noch mehr Menschen anbieten. Wir möchten auf die gute Arbeit der Vergangenheit aufbauen und stetig besser werden.
Vielen Dank für das Gespräch.
Sie haben Interesse? Fordern Sie gerne weitere Informationen an und lassen Sie sich von unseren Ansprechpartner/-innen persönlich und individuell beraten. Wir freuen uns auf Ihre Anfrage!
Weitere Artikel
Interaktiv
Individuelle Ideen für mehr Nachhaltigkeit
Wie lässt sich eine diakonische Einrichtung, die sich für die Teilhabe von 3.000 Menschen einsetzt, für Fortschritte bei der Nachhaltigkeit gewinnen? Die Evangelische Stiftung Hephata bringt für und mit ihren Anspruchsgruppen Ideen auf den Weg, die zu ihrem sozialen Auftrag passen.
Lesezeit: 5 Min.
Ausgabe 2 | 2026

Investition und Finanzierung
Ein bisschen Familie
Die Evangelische Stiftung Volmarstein hat im Hagener Stadtteil Haspe eine neue Pflegeeinrichtung eröffnet. Diese ist ein wichtiger Baustein der zukunftsorientierten Entwicklung des Immobilienbestands der Stiftung. Mit dem dreistöckigen Neubau wurde im August 2024 gestartet. Ein 4.000 Quadratmeter großes Gelände wurde dazu bebaut. Im April 2026 zogen die ersten Bewohnerinnen und Bewohner ein.
Lesezeit: 8 Min.
Ausgabe 2 | 2026
Investition und Finanzierung
In Lebensparks in christlicher Gemeinschaft leben
Wie lässt sich ein historisch gewachsener Immobilienbestand zukunftsfähig weiterentwickeln, wenn sich die Rahmenbedingungen grundlegend ändern? Der Deutsche Gemeinschafts-Diakonieverband e. V. (DGD) hat mit seinem Lebenspark-Konzept eine Antwort gefunden. Auf dem Gelände seiner Diakonissenmutterhäuser schafft er neuen Wohnraum und stärkt gleichzeitig das Leben in christlicher Gemeinschaft.
Lesezeit: 6 Min.
Ausgabe 2 | 2026
Investition und Finanzierung
KfW-Programm 261: Was wird honoriert?
Wer heute in Immobilienbestände investiert, muss energetische Anforderungen, Umsetzbarkeit und Wirtschaftlichkeit zusammendenken. Förderprogramme können Kirche, Diakonie, Sozialwirtschaft und Gesundheitswesen dabei spürbar entlasten. Ihr Nutzen entsteht jedoch nicht erst im Antrag, sondern bereits in der Projektplanung. Denn förderfähig wird ein Vorhaben durch ein schlüssiges Zusammenspiel von baulichem Konzept, energetischem Ziel und wirtschaftlicher Tragfähigkeit.
Lesezeit: 4 Min.
Ausgabe 2 | 2026
Investition und Finanzierung
Die Zukunft kirchlicher Gebäude
„Social Impact Investing – Kirche im Prozess“ heißt eine Broschüre, die das Institut für Corporate Governance in der deutschen Immobilienwirtschaft (ICG) im April veröffentlicht hat. Zwei Mitarbeiterinnen der KD-Bank brachten [...]
Lesezeit: 3 Min.
Ausgabe 2 | 2026
Investition und Finanzierung
Refinanzierung endlich regeln
Gemeinsam mit weiteren Kirchen- und Spezialbanken der Genossenschaftlichen FinanzGruppe hat die Bank für Kirche und Diakonie im Frühsommer auf die unbeabsichtigten Folgen der jüngsten Änderungen im Kreditwesengesetz im Rahmen des [...]
Lesezeit: 2 Min.
Ausgabe 2 | 2026
Interaktiv
Fünf Jahre Kinderwohl als Ziel
Seit dem 4. Mai 2021 gibt es den KinderZukunftsFonds. Die KD-Bank, die Kindernothilfe und Union Investment haben ihn angestoßen und betreuen und promoten ihn. Sogar einige junge Menschen aus dem [...]
Lesezeit: 1 Min.
Ausgabe 2 | 2026
Interaktiv
Unsere nächsten Veranstaltungen 2026
Die Kapitalmärkte verändern sich stetig. Welche Entwicklungen sind derzeit relevant? Welche Chancen und Herausforderungen ergeben sich für kirchliche und diakonische Einrichtungen? Antworten sowie weitere Fachinformationen und Einblicke in aktuelle Angebote der KD-Bank liefern unsere Regionalveranstaltungen. Nutzen Sie diese zum Austausch mit unseren Expertinnen und Experten sowie mit Vertreterinnen und Vertretern anderer Einrichtungen.
Lesezeit: 4 Min.
Ausgabe 2 | 2026
Interaktiv
Ausschüttung der KD-Bank-Stiftung
Die KD-BANK-STIFTUNG schüttet 240.000 Euro für innovative Projekte in Kirche und Diakonie aus. 170.000 Euro fließen an 71 Vorhaben in den Bereichen Lebensbegleitung, Gemeindearbeit, Ehrenamt und Nachhaltigkeit. Weitere 70.000 Euro gehen [...]
Lesezeit: 2 Min.
Ausgabe 2 | 2026
Interaktiv
Mehrere Hebel konsequent nutzen
In der vergangenen Ausgabe stellte die Redaktion den Engagement-Prozess der Bank für Kirche und Diakonie (KD-Bank) vor. Der Prozess unterstützt die ethisch-nachhaltige Geldanlagestrategie, indem er Emittenten – Unternehmen verschiedener Branchen – zu Verbesserungen in Sachen Nachhaltigkeit bewegt.
Lesezeit: 7 Min.
Ausgabe 2 | 2026